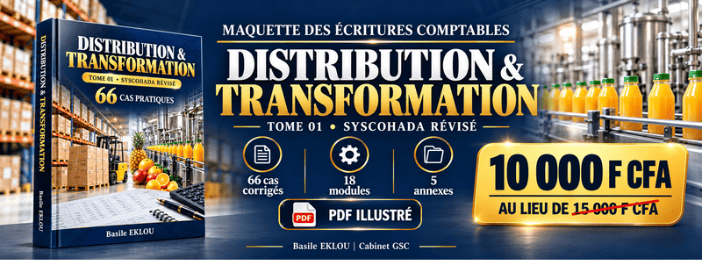
MAQUETTE DES ÉCRITURES COMPTABLES — DISTRIBUTION & TRANSFORMATION
TOME 01 | SYSCOHADA RÉVISÉ
Les écritures, les calculs et les explications pour mieux traiter les opérations des entreprises commerciales et industrielles.
📘 66 cas pratiques corrigés et annotés
📚 18 modules répartis en 3 parties
🧰 5 annexes pratiques
📊 28 schémas explicatifs
📱 Format PDF, consultable sur téléphone, tablette et ordinateur
💰 Prix promotionnel : 10 000 F CFA au lieu de 15 000 F CFA
🔹 CES SITUATIONS VOUS SONT-ELLES FAMILIÈRES ?
Une facture fournisseur arrive en dollars. Au prix des marchandises s’ajoutent le fret, l’assurance, les droits de douane et les frais du transitaire. La TVA à l’importation figure également sur les documents.
Quels éléments intégrer au coût d’achat ? Comment enregistrer chaque montant ?
Un client règle sa facture par Mobile Money. L’opérateur prélève une commission avant de vous reverser les fonds.
Comment distinguer la vente, l’encaissement et les frais retenus ?
À la clôture, certaines marchandises sont encore en route. D’autres sont en dépôt chez un revendeur. À l’usine, des produits restent en cours de fabrication.
Quels stocks prendre en compte ? Comment les évaluer et les comptabiliser ?
L’entreprise vend des déchets de production, récupère des rebuts, fabrique plusieurs produits à partir des mêmes matières et confie certaines opérations à un sous-traitant.
Comment répartir les coûts et traduire ces opérations en comptabilité ?
Ces questions reviennent dans la pratique. Pour y répondre avec méthode, vous avez besoin d’exemples détaillés, de calculs compréhensibles et d’écritures commentées.
🔹 UNE ERREUR D’ÉCRITURE PEUT FAUSSER TOUTE L’ANALYSE
Un coût d’achat incomplet peut conduire à sous-évaluer les stocks. Des frais d’encaissement mal enregistrés peuvent fausser le chiffre d’affaires. Des en-cours oubliés peuvent modifier le résultat de l’exercice.
La Maquette attire notamment votre attention sur les erreurs suivantes :
❌ Comptabiliser en charge une TVA pourtant récupérable.
❌ Omettre les frais directement attribuables à l’acquisition des marchandises.
❌ Déterminer un prix de vente sans connaître le coût d’achat complet.
❌ Confondre le montant d’une vente avec le montant net reversé par un opérateur de paiement.
❌ Traiter systématiquement les consignations comme des ventes.
❌ Oublier les produits en cours lors des travaux de clôture.
❌ Laisser des ventes de déchets ou de rebuts sans enregistrement comptable.
L’objectif : vous aider à repérer ces pièges, comprendre leurs conséquences et appliquer le traitement adapté à l’opération.
🔹 UN OUTIL PRATIQUE POUR VOTRE TRAVAIL QUOTIDIEN
La Maquette des écritures comptables Distribution & Transformation — Tome 01 rassemble 66 cas pratiques corrigés et annotés, organisés en 18 modules.
Elle s’appuie sur le SYSCOHADA Révisé, avec la fiscalité ivoirienne comme référence pour les aspects fiscaux. Pour une utilisation dans un autre pays de l’espace OHADA, les règles fiscales locales doivent être prises en compte.
Son organisation facilite la recherche : vous identifiez l’opération, consultez le cas correspondant, suivez les calculs et retrouvez les écritures expliquées.
Gardez-la à portée de main pendant vos saisies, vos révisions et vos travaux de clôture.
🔹 DEUX ENTREPRISES SUPPORTS POUR APPRENDRE EN SITUATION
🏪 SODIMAG SARL — Adjamé
Une entreprise de distribution spécialisée dans les produits d’entretien et d’hygiène. Elle importe de Chine, exploite un magasin de détail et place des marchandises en dépôt chez des revendeurs.
🏭 AGRO-TRANSFO CI SA — Zone industrielle de Yopougon
Une entreprise industrielle qui transforme des fruits frais en jus conditionnés en bouteilles PET et en purée destinée aux industriels. Elle réalise également des exportations dans la sous-région.
Les cas suivent les opérations de ces deux entreprises. Les données calculées dans certains exercices sont reprises dans les suivants pour vous permettre de comprendre l’enchaînement des traitements.
🔹 CHAQUE CAS VOUS GUIDE EN 7 ÉTAPES
- L’énoncé
- Une situation concrète, avec les informations utiles et des montants exprimés en FCFA.
- L’analyse
- La nature de l’opération, le fait générateur et le traitement fiscal applicable au cas.
- Les calculs
- Le détail des montants, étape par étape.
- Les écritures comptables
- Un journal présentant la date, les comptes, les intitulés, les débits, les crédits et les libellés.
- Le commentaire
- Les explications du traitement retenu et les pièces justificatives à conserver.
- Le piège à éviter
- Une erreur fréquente et les raisons pour lesquelles elle doit être évitée.
- La variante
- Une modification des données pour comprendre comment adapter le traitement.
Vous disposez ainsi d’un modèle expliqué que vous pouvez étudier et adapter aux caractéristiques de votre opération.
🔹 LE PROGRAMME COMPLET
PARTIE 1 — DISTRIBUTION
Cas 001 à 025
Pour les activités de négoce, de commerce de gros, de demi-gros et de détail.
Module 1 — Achats locaux de marchandises
Achats à crédit, réductions commerciales sur facture, escomptes de règlement, avoirs et ristournes reçus.
Module 2 — Importations
Factures en devises, fret et assurance, droits et taxes de douane, TVA à l’importation, facture du transitaire, détermination du coût d’achat, règlement du fournisseur étranger, écarts de change et marchandises en cours de route à la clôture.
Module 3 — Ventes de marchandises
Recettes journalières et versements en banque, ventes à crédit avec remise et escompte, avoirs et ristournes accordés, encaissements par Mobile Money et carte bancaire, acomptes clients, créances douteuses, dépréciations et pertes.
Module 4 — Emballages et retours
Emballages perdus et récupérables, consignations, retours d’emballages, emballages consignés non rendus et retours de marchandises.
Module 5 — Caisse et démarque
Manquants et excédents de caisse, vols, casse, destruction de produits périmés, échantillons gratuits et prélèvements.
Module 6 — Dépôt-vente et commissions
Marchandises placées en dépôt-vente chez un revendeur et commissions d’agents commerciaux.
PARTIE 2 — TRANSFORMATION
Cas 026 à 051
Pour les activités agro-industrielles et les industries légères.
Module 7 — Approvisionnements
Matières premières locales et importées, fournitures, emballages, énergie et suivi des matières en inventaire permanent selon le CUMP.
Module 8 — Coût de production
Main-d’œuvre directe, charges indirectes, coût de production d’un lot, imputation rationnelle, coût de sous-activité, coût de revient et résultat par produit.
Module 9 — Production stockée
Produits en cours, entrées et sorties de produits finis, variations de stocks en inventaire intermittent et dépréciations des produits finis.
Module 10 — Déchets, rebuts et produits joints
Ventes et stocks de déchets, rebuts récupérés, pertes anormales et répartition du coût commun entre produits joints.
Module 11 — Sous-traitance et travail à façon
Sous-traitance d’une phase de fabrication, matières confiées à un façonnier et travail à façon réalisé pour un donneur d’ordre.
Module 12 — Production immobilisée
Fabrication d’un équipement par l’entreprise, mise en service et amortissement.
Module 13 — Ventes de produits
Ventes locales avec transport facturé, exportations hors zone UEMOA et ventes avec casiers consignés.
Module 14 — Immobilisations industrielles
Acquisition d’une machine importée, frais d’installation, amortissement par composants, cession et mise au rebut.
PARTIE 3 — OPÉRATIONS COMMUNES
Cas 052 à 066
Les traitements transversaux aux entreprises de distribution et de transformation.
Module 15 — Inventaire et évaluation des stocks
Inventaire intermittent, marge commerciale, inventaire permanent, écarts entre stocks théoriques et physiques, méthodes CUMP et FIFO, dépréciations et reprises.
Module 16 — TVA et fiscalité
Liquidation mensuelle de TVA, crédit de TVA, TVA non récupérable, prorata, acompte d’impôt à l’importation, impôt sur les bénéfices, contribution des patentes et taxes spécifiques sur certains produits.
Module 17 — Clôture de l’exercice
Factures non parvenues, factures à établir, charges à payer, congés, commissions, intérêts courus, charges et produits constatés d’avance.
Module 18 — Comptabilité analytique — CAGE
Coût de revient complet, résultat analytique par produit et concordance entre résultat analytique et résultat général.
🔹 5 ANNEXES POUR FACILITER VOTRE TRAVAIL
🧰 Annexe A — Plan de comptes sectoriel commenté
Retrouvez les comptes utiles aux opérations étudiées et les explications associées.
🧰 Annexe B — Index « Opération → Écriture → Cas »
Repérez rapidement le cas correspondant à votre besoin.
🧰 Annexe C — Comparatif des inventaires permanent et intermittent
Comprenez les différences de fonctionnement et de traitement.
🧰 Annexe D — Checklist de clôture
Organisez vos contrôles et réduisez les risques d’oubli.
🧰 Annexe E — Les 20 erreurs les plus fréquentes du secteur
Consultez les corrections et les cas de référence pour mieux sécuriser vos travaux.
🔹 CE QUE CETTE MAQUETTE VOUS APPORTE
✅ Une recherche plus rapide
L’index vous oriente vers les opérations et les cas utiles.
✅ Une meilleure compréhension des écritures
L’analyse, les calculs et les commentaires expliquent le traitement retenu.
✅ Des repères pour éviter les erreurs fréquentes
Chaque cas attire votre attention sur un piège à connaître.
✅ Une méthode pour adapter vos traitements
Les variantes vous aident à comprendre l’effet d’une modification des données.
✅ Une meilleure lecture des coûts et des marges
Les cas abordent le coût d’achat, le coût de production et le coût de revient.
✅ Un appui pour préparer la clôture
Les cas d’inventaire et la checklist structurent les vérifications à effectuer.
✅ Un support facile à consulter
Le PDF vous accompagne sur téléphone, tablette ou ordinateur.
🔹 À QUI S’ADRESSE CETTE MAQUETTE ?
- Aux comptables et aides-comptables des entreprises commerciales et industrielles.
- Aux cabinets comptables qui accompagnent des clients de ces secteurs.
- Aux étudiants et candidats aux examens professionnels qui souhaitent travailler sur des situations concrètes.
- Aux chefs d’entreprise qui veulent mieux comprendre leurs coûts, leurs stocks et leurs marges.
Le contenu se concentre sur la distribution, la transformation et leurs opérations communes. Les particularités de la banque, de l’assurance et de la microfinance ne constituent pas le champ de cet ouvrage.
🔹 L’AUTEUR : BASILE EKLOU
Basile EKLOU est le fondateur et Directeur général du Cabinet GSC — Groupe des Sages Comptables, situé à Marcory, Abidjan.
📌 Plus de 300 entreprises accompagnées
📌 Plus de 5 000 personnes formées
📌 Cabinet créé en 2019
Comptable de formation, il est titulaire d’une Maîtrise en Sciences et Techniques Comptables et Financières — MSTCF, d’une Licence en Audit et Contrôle de gestion et d’un BTS Finance Comptabilité et Gestion des Entreprises.
Son parcours l’a conduit à exercer comme comptable, chef comptable, responsable financier et responsable du redressement fiscal dans des entreprises commerciales, industrielles et de services.
Il est également formateur en gestion commerciale, notamment au cabinet de formation ANGAHI, et fondateur de ComptaConnect, réseau des comptables et financiers d’Afrique francophone.
Il est l’auteur de « Comptabilité du BTP et de la promotion immobilière — 145 cas pratiques sous SYSCOHADA révisé », publié chez Excellence Synergie en 2026.
🔹 VOTRE OFFRE EN UN COUP D’ŒIL
Pour 10 000 F CFA au lieu de 15 000 F CFA, vous recevez :
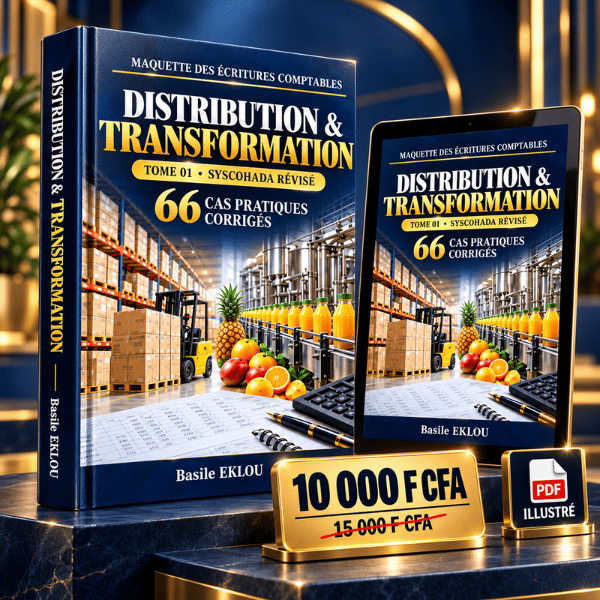
📘 La Maquette Distribution & Transformation — Tome 01, au format PDF illustré.
✅ 66 cas pratiques corrigés et annotés.
✅ 18 modules répartis en 3 parties.
✅ 28 schémas explicatifs.
✅ Un plan de comptes sectoriel commenté.
✅ Un index de recherche par opération.
✅ Un comparatif des méthodes d’inventaire.
✅ Une checklist de clôture.
✅ Les 20 erreurs fréquentes du secteur, avec leurs corrections.
Soit une économie de 5 000 F CFA.
👉 Je commande ma Maquette Distribution & Transformation — Tome 01.
La prochaine fois qu’une facture d’importation, un règlement Mobile Money ou un inventaire de production arrivera sur votre bureau, vous disposerez d’un support structuré pour analyser l’opération, suivre les calculs et préparer vos écritures.
Équipez-vous d’un outil pratique pour travailler avec davantage de méthode et d’assurance.
🔹 QUESTIONS FRÉQUENTES
1. Sous quel format est la Maquette ?
C’est un PDF illustré de 160 pages, lisible sur téléphone, tablette et ordinateur.
2. Comment vais-je la recevoir ?
Le lien de téléchargement vous est envoyé immédiatement après le paiement.
3. Est-elle conforme au SYSCOHADA Révisé ?
Oui. Tous les cas utilisent le plan de comptes SYSCOHADA Révisé.
4. Est-elle valable dans mon pays ?
Les écritures comptables sont valables dans les 17 pays de l’espace OHADA. La fiscalité de référence est celle de la Côte d’Ivoire. Dans les autres pays, la mécanique d’écriture est la même, mais il faut adapter les taux et les règles fiscales locales.
5. Faut-il un niveau avancé ?
Non. Il suffit de connaître les bases (débit, crédit, plan de comptes). L’analyse et les calculs de chaque cas vous guident pas à pas.
6. Je suis étudiant, est-ce utile pour mes examens ?
Oui. Les stocks, les réductions commerciales, le coût de production, les régularisations et la comptabilité analytique font partie des thèmes classiques des examens.
7. Les taux fiscaux sont-ils à jour ?
Les mécanismes comptables sont stables. Les taux, seuils et exonérations évoluent avec chaque loi de finances : la Maquette vous signale ce qu’il faut toujours vérifier dans les textes en vigueur.
8. Quelle différence avec la Maquette BTP ?
La Maquette BTP traite les entreprises de travaux et de promotion immobilière. Celle-ci couvre les entreprises commerciales et les entreprises de transformation. Elles sont complémentaires.
9. Pourquoi « Tome 01 » ?
C’est le premier volume d’une série consacrée aux écritures comptables par secteur d’activité.
10. Puis-je partager le fichier ?
Non. L’achat donne droit à une licence d’utilisation personnelle. Toute reproduction ou revente est interdite.