MAQUETTE DES ÉCRITURES COMPTABLES – RESTAURANT
120 cas pratiques corrigés sous SYSCOHADA Révisé pour tenir la comptabilité d'un restaurant de A à Z
Offre de lancement : 6 900 F CFA au lieu de 10 000 F CFA
Téléchargement immédiat · Paiement Mobile Money ou carte · Accès à vie
[JE COMMANDE LA MAQUETTE – 6 900 F]
Un restaurant peut faire 6 millions de chiffre d'affaires par mois et perdre de l'argent sans que personne ne s'en aperçoive.
Un casier de bière « offert » par-ci. Trois plats annulés « par erreur » par-là. Le carton de poisson jeté sans procès-verbal. Les achats au marché sans bordereau. Le Wave du gérant qui reçoit les paiements des clients. Le repas du personnel compté dans les achats. Le net reversé par Glovo enregistré comme chiffre d'affaires.
Chaque fuite est invisible. Ensemble, elles vident le compte.
Et le jour du contrôle, le vérificateur ne demande pas le bilan. Il demande les achats de denrées, multiplie par le coefficient de la carte, et compare avec les ventes déclarées. La différence devient des « ventes dissimulées » : TVA, impôt sur les bénéfices, majorations de 30 %.
La comptabilité d'un restaurant n'est pas une comptabilité commerciale avec des plats à la place des marchandises. C'est un métier à part : trois caisses, cinq moyens de paiement, des achats sans facture, des stocks périssables, des sorties sans vente, des plateformes qui reversent net, un food cost à livrer chaque mois.
Aucun manuel de comptabilité générale ne l'enseigne. Les comptables l'apprennent sur le dos de leurs clients. Les gérants le découvrent en contrôle.
La solution : un restaurant complet, suivi pendant un an, écriture par écriture
J'ai créé LE BAOBAB GOURMAND SARL, restaurant de 60 couverts à Cocody, et je l'ai suivi du 5 janvier au 31 décembre.
Constitution de la société. Aménagement du local loué. Emprunt bancaire, crédit-bail, subvention. Ouverture. Achats au marché et chez le grossiste. Ticket Z chaque soir. Espèces, TPE, Orange Money, Wave, MTN, tickets restaurant, cartes cadeaux. Glovo et Yango. Un mariage de 320 convives. La paie de 12 salariés avec CNPS et ITS. Loyer et retenues à la source. TVA mensuelle, patente, AIRSI, contrôle fiscal simulé. Inventaire, amortissements, provisions, régularisations. Bilan, compte de résultat, tableau des flux de trésorerie, notes annexes. Food cost, point mort, budget de trésorerie, tableau de bord.
120 cas pratiques. Chacun avec l'énoncé, l'analyse, les écritures au journal, la vérification, et la note du formateur qui signale le piège, l'erreur fréquente, la variante OHADA et la référence réglementaire.
Tous les soldes se suivent. Le bilan de clôture (28 026 866 F) est la conséquence exacte des 120 cas. Le tableau des flux est rapproché au franc près. Chaque compte a été vérifié ligne par ligne contre le plan comptable SYSCOHADA Révisé.
Ce n'est pas un cours. C'est un dossier client complet, avec les corrigés.
[JE COMMANDE LA MAQUETTE – 6 900 F]
Ce que contient la maquette
Partie 1 – Création et mise en place (Modules 1 à 5, CAS 001 à 022)
Constitution de la SARL, plan de comptes du restaurant prêt à importer dans Sage, immobilisations et agencements du local loué, emprunt avec tableau d'amortissement, crédit-bail retraité, subvention, compte courant d'associé, organisation documentaire et calendrier du comptable.
Partie 2 – Opérations courantes (Modules 6 à 14, CAS 023 à 067)
Achats formels et informels avec AIRSI, stocks et inventaire, pertes et casse, repas du personnel, prélèvements du gérant, ticket Z, écarts de caisse, offerts et remises, pourboires, TPE, Mobile Money, tickets restaurant, cartes cadeaux, acomptes, plateformes de livraison, traiteur et événementiel, loyer et retenues, énergie, publicité et influenceurs, honoraires, bulletin de paie, heures supplémentaires, journal de paie, extras, solde de tout compte, rapprochement bancaire, découvert, chèque impayé, contrôle de caisse.
Partie 3 – Fiscalité (Modules 15 à 18, CAS 068 à 085)
Déclarations de TVA et crédit d'investissement, TVA sur offerts et prélèvements, exclusions du droit à déduction, patente, licence et taxes communales, AIRSI subie et pratiquée, BIC et IMF, comparaison réel / réel simplifié / microentreprise, reconstitution du chiffre d'affaires par le ratio matières, contrôle du ticket Z, justification des achats informels, redressement, pénalités et transaction.
Partie 4 – Clôture et états financiers (Modules 19 à 24, CAS 086 à 110)
Inventaire physique, valorisation CMUP et PEPS, écarts, amortissements par composants, cessions, créances douteuses, litige prud'homal, congés payés, gratification, charges constatées d'avance, factures non parvenues, résultat fiscal, impôt, affectation et dividendes, balance, bilan, compte de résultat, tableau des flux, notes annexes et liasse.
Partie 5 – Pilotage (Modules 25 et 26, CAS 111 à 120)
Food cost et beverage cost, fiche technique et prix de vente, ticket moyen, rotation, point mort, budget de trésorerie sur 12 mois, tableau de bord à 8 indicateurs avec seuils d'alerte, un mois complet d'opérations, exercice condensé, lecture de gestion des états financiers.
7 annexes prêtes à l'emploi
Plan comptable complet du restaurant · Fiche de stock · Ticket Z et feuille de caisse journalière · Fiche technique de plat · Bulletin de paie · Calendrier des obligations fiscales et sociales · Check-list de clôture en 12 points.
12 schémas explicatifs
Circuit du ticket Z, commande sur plateforme, cycle des stocks, achat formel ou informel, TVA mensuelle, anatomie du bulletin de paie, circuits de trésorerie, chronologie d'un événement traiteur, chaîne de clôture, du coût matières au prix de vente, tableau de bord, plan de financement.
Environ 160 pages, format PDF, illustré.
Pour qui ?
Le comptable en cabinet qui reçoit son premier dossier restaurant et refuse d'apprendre sur le dos du client. Il facture un dossier restaurant entre 100 000 et 150 000 F par mois ; la maquette lui donne le plan de comptes, le circuit des pièces, les écritures et les contrôles dès le premier mois.
Le comptable salarié d'un restaurant, d'un maquis, d'un fast-food ou d'un traiteur, qui veut sécuriser son poste avec une organisation qui tient en contrôle fiscal.
Le gérant qui ne comprend pas ce que son comptable lui raconte et veut savoir quoi exiger chaque mois : food cost, point mort, trésorerie à 30 jours.
L'étudiant qui prépare un mémoire, un examen ou un entretien et veut un cas complet, pas des exercices déconnectés.
Valable dans les 17 États de l'OHADA. Référentiel SYSCOHADA Révisé ; fiscalité de référence ivoirienne avec, à chaque cas, la variante à adapter au Sénégal, au Cameroun, au Bénin, au Togo, au Mali, au Burkina, au Gabon, au Congo…
Ce que ça change concrètement
Vous savez enregistrer une commande Glovo (11 800 F facturés, 8 850 F reçus) sans sous-évaluer le chiffre d'affaires de 25 %.
Vous savez rendre déductibles les achats au marché grâce au bordereau et à l'AIRSI.
Vous savez calculer un food cost juste, net des repas du personnel, et fixer un prix de vente à partir de la fiche technique.
Vous savez traiter les offerts, les pourboires, les cartes cadeaux, les acomptes d'événement, avec leur TVA.
Vous savez passer la paie d'un serveur avec avantage en nature, CNPS plafonnée et taxes sur salaires.
Vous savez retraiter un crédit-bail, amortir des agencements sur la durée du bail, provisionner les congés payés.
Vous savez ce que le vérificateur va demander, et vous l'avez déjà préparé.
Vous savez produire un tableau de bord avant le 10 de chaque mois.
Le prix
Une seule erreur évitée paie la maquette plusieurs fois :
Achats au marché rejetés faute de bordereaux : 375 000 F d'impôt, plus 30 %.
TVA déduite sans facture normalisée : à reverser, plus majoration.
Loyer payé sans retenue : la retenue est due quand même, plus pénalités.
Un mois de food cost mal calculé : une marge perdue sans le savoir.
Prix normal : 10 000 F CFA
Offre de lancement : 6 900 F CFA
Paiement par Orange Money, Wave, MTN MoMo ou carte bancaire. Téléchargement immédiat après paiement. Fichier à vous, pour toujours, sans abonnement.
[JE COMMANDE LA MAQUETTE – 6 900 F]
Questions fréquentes
Je ne suis pas en Côte d'Ivoire, est-ce utile ? Oui. Les écritures sont en SYSCOHADA Révisé, commun à l'OHADA. Seuls les taux fiscaux changent, et chaque cas signale la variante.
Je suis gérant, pas comptable. Vais-je comprendre ? Les parties 1 et 5, les schémas et les annexes sont écrits pour vous. Les parties 2 à 4 vous serviront à contrôler le travail de votre comptable.
Est-ce à jour de la loi de finances 2026 ? Les taux sont donnés à titre illustratif avec l'invitation à vérifier la loi de finances de l'année ; les principes comptables, eux, ne changent pas. Les mesures 2026 qui touchent les restaurants (Mobile Money, taxe touristique, contrôle des sauvegardes, notes annexes) sont commentées sur notre page.
Sous quel format ? PDF illustré, lisible sur téléphone, tablette et ordinateur, imprimable.
Comment recevoir le fichier ? Après paiement, le lien de téléchargement est envoyé immédiatement par e-mail et disponible dans votre espace.
Et si j'ai une question sur un cas ? Écrivez-nous sur WhatsApp au +225 05 55 99 20 04 ou au 05 54 37 10 19.
L'auteur
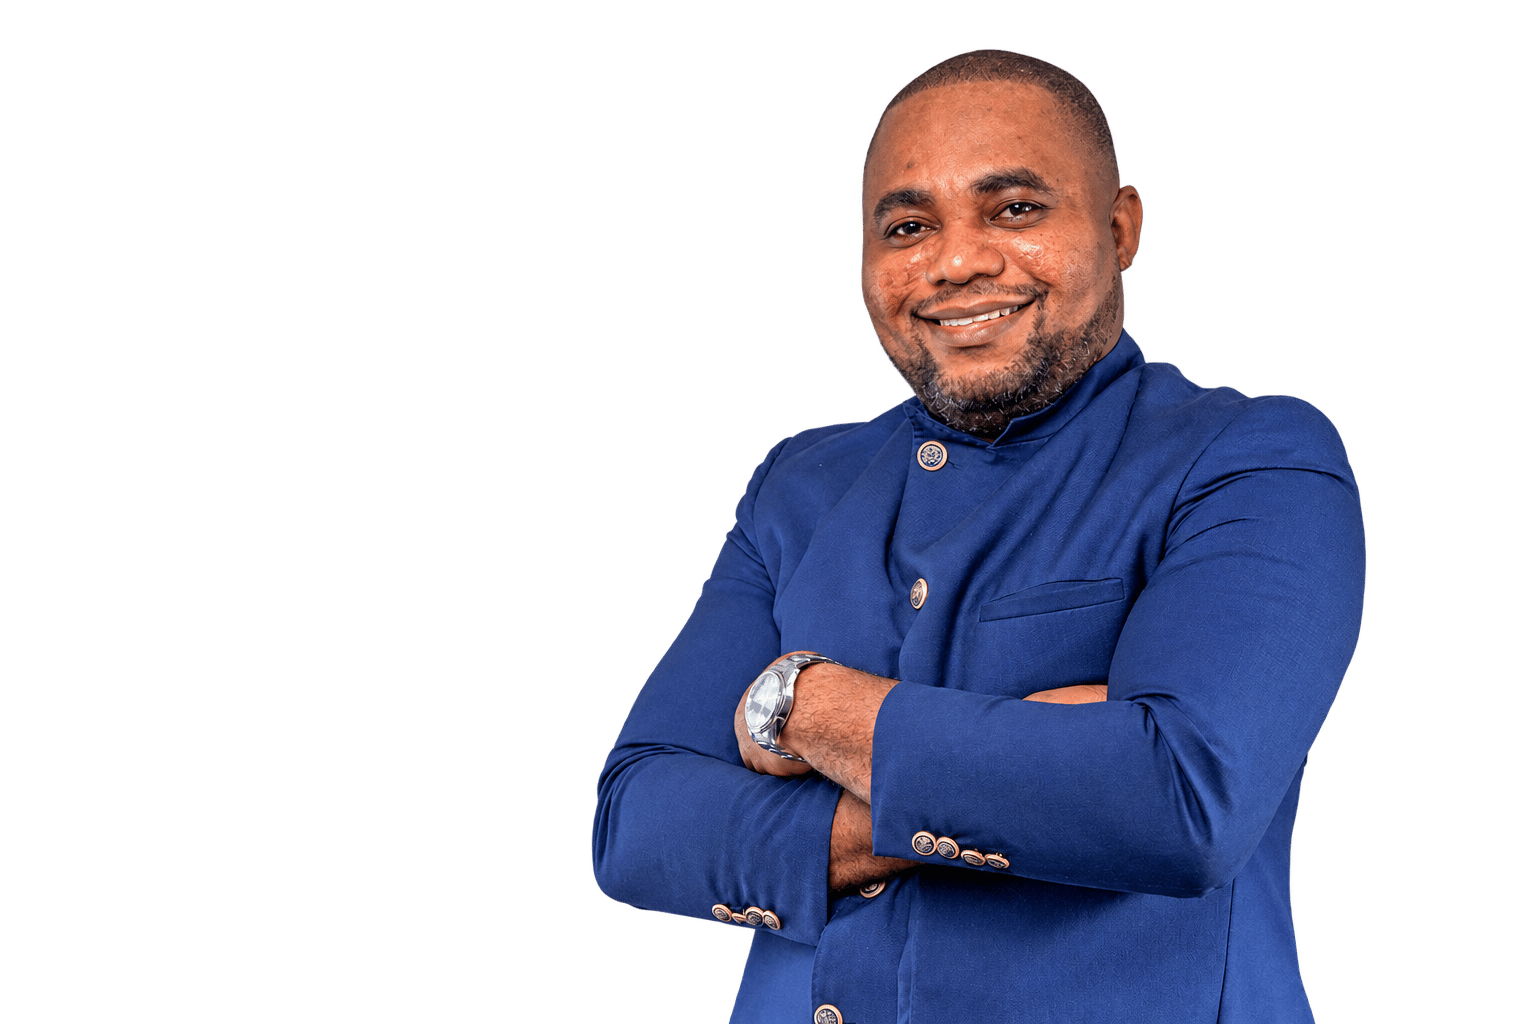
Basile EKLOU, fondateur et gérant du Cabinet GSC – Groupe des Sages Comptables (Abidjan, Marcory), cabinet d'assistance comptable et fiscale, de création d'entreprises, de formation et de conseil. Plus de 300 entreprises accompagnées et 5 000 personnes formées en cinq ans. Auteur de la Maquette des Écritures Comptables BTP et de la Maquette Transit, fondateur de MBE Business et du réseau ComptaConnect.
Prenez la comptabilité de votre restaurant en main dès ce soir.
Maquette des Écritures Comptables – Restaurant
120 cas · 26 modules · 7 annexes · 12 schémas · SYSCOHADA Révisé
10 000 F 6 900 F CFA – offre de lancement
[JE COMMANDE MAINTENANT]
Cabinet GSC · MBE Business · www.cabinetgsc-ci.com · mbebusiness.com
WhatsApp : +225 05 55 99 20 04 · 05 54 37 10 19