🏗️ Tu gères des chantiers BTP qui durent plus d'un an ?
Alors tu as forcément des erreurs dans tes écritures de clôture.
Pas parce que tu travailles mal.
Parce que personne n'a jamais expliqué clairement comment comptabiliser un marché BTP qui chevauche 2 ou 3 exercices comptables.
LE PROBLÈME QUE TOUT LE MONDE IGNORE
Un chantier signé en octobre 2024.
Livraison prévue en mars 2026.
Au 31 décembre 2024 — tu clôtures ton exercice.
Est-ce que tu enregistres uniquement ce qui a été facturé ?
Est-ce que tu laisses le reste pour 2025 ?
Si tu réponds oui à l'une de ces deux questions — ton bilan 2024 est faux.
Le SYSCOHADA Révisé est clair.
Sur un contrat à long terme, le chiffre d'affaires s'enregistre à l'avancement réel des travaux — pas à la facturation.
Si l'avancement certifié est de 22% au 31/12, et que ton marché est de 240 000 000 FCFA HT, alors ton CA 2024 = 52 800 000 FCFA HT.
Même si tu n'as facturé que 35 000 000.
Les 17 800 000 FCFA réalisés mais non facturés — ils vont au compte 4181 (Clients, factures à établir). Avec une extourne obligatoire au 01/01/2025.
Et si tu ne fais pas cette extourne — ton CA 2025 sera surévalué du même montant.
Ce n'est pas tout.
Si ton chantier devient déficitaire en cours d'exécution — tu dois provisionner la perte probable immédiatement. Pas à la fin du chantier. Pas quand la perte est confirmée. Immédiatement.
Principe de prudence SYSCOHADA.
Compte 193 — Provisions pour pertes sur marchés à achèvement futur.
C'est le compte le plus important du BTP dans le SYSCOHADA Révisé.
Et c'est le moins utilisé.
Et l'avance de 150 000 000 FCFA reçue en année 1 sur un chantier de 3 ans ?
Elle reste au crédit du compte 4191 pendant 36 mois.
Elle est remboursée progressivement sur chaque situation.
À la clôture de chaque exercice, son solde doit être cohérent avec les remboursements cumulés.
Si ton 4191 n'est pas à zéro à la fin du chantier — il y a une erreur quelque part.
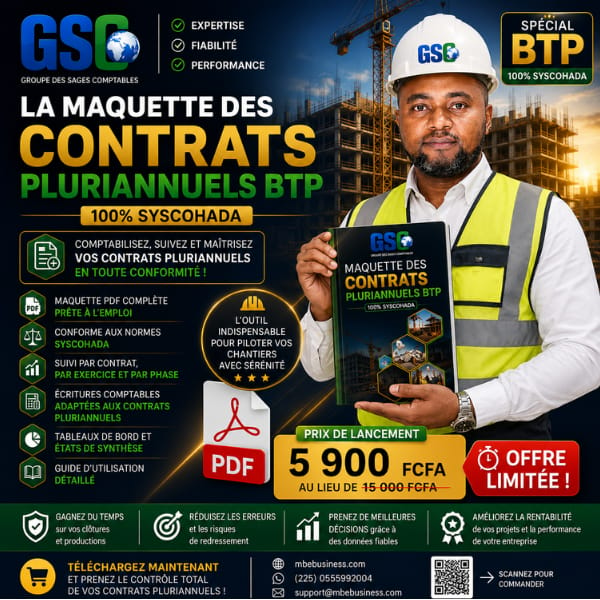
CE QUE CONTIENT 𝗟𝗔 𝗠𝗔𝗤𝗨𝗘𝗧𝗧𝗘 𝗗𝗘𝗦 𝗖𝗢𝗡𝗧𝗥𝗔𝗧𝗦 𝗣𝗟𝗨𝗥𝗜𝗔𝗡𝗡𝗨𝗘𝗟𝗦 𝗕𝗧𝗣
📁 MODULE 16 — Méthode à l'avancement
CAS 096, 097, 098
CAS 096 — Constatation du CA au 31/12 — Exercice 1
Chantier complexe administratif Bouaké — 240 000 000 FCFA HT — 18 mois.
Avancement 22% au 31/12/2024.
Comment enregistrer les 17 800 000 FCFA de travaux réalisés non encore facturés.
Compte 4181. Extourne au 01/01/2025. Vérification cumulative.
CAS 097 — Suivi exercice 2 — Situations + régularisation
Le même chantier en 2025.
Avancement passe de 22% à 85%.
Situations N°3 à N°7 facturées.
Produits à recevoir au 31/12/2025.
Nouveau contrôle cumulatif : 7051 cumulé = 240M x 85% ✅
CAS 098 — Clôture finale — DGD et apurement total
Livraison en 2026. DGD = 242 500 000 FCFA HT (révision de prix incluse).
Solde final. Vérification sur 3 exercices : 52,8M + 151,2M + 38,5M = 242,5M ✅
RG cumulée sur 3 exercices. Libération à la réception définitive.
📁 MODULE 17 — Provisions sur contrats déficitaires
CAS 099, 100, 101, 102
CAS 099 — Première provision — Chantier devenant déficitaire
Hôtel Yamoussoukro — 380 000 000 FCFA HT — 24 mois.
Coûts révisés = 415 000 000 FCFA. Perte totale = 35 000 000 FCFA.
Avancement 40%. Perte à provisionner = 35M x 60% = 21 000 000 FCFA.
Débit 6911 / Crédit 193. Pourquoi 60% et pas 100%.
CAS 100 — Révision de provision — Chantier s'aggravant
Même chantier. 6 mois plus tard. Coûts encore révisés à la hausse.
Perte totale passe de 35M à 52M. Avancement maintenant à 65%.
Recalcul de la provision requise. Reprise partielle de 2 800 000 FCFA.
Débit 193 / Crédit 7911.
CAS 101 — Chantier redevenant bénéficiaire — Reprise totale
Pont Korhogo. Provision de 8 500 000 FCFA constituée.
Avenant +15 000 000 FCFA accepté par le MO.
Le chantier redevient bénéficiaire. Reprise totale obligatoire.
Débit 193 / Crédit 7911 = 8 500 000 FCFA.
CAS 102 — Perte confirmée — Sortie de provision
Lycée Katiola. Perte confirmée et définitive en fin de chantier.
Comment la provision joue son rôle et se solde.
Logique comptable expliquée : pourquoi ne pas recomptabiliser la perte une deuxième fois.
📁 MODULE 18 — Avances pluriannuelles
CAS 103, 104
CAS 103 — Suivi avance sur 3 exercices — 150 000 000 FCFA
Barrage retenue Séguéla — 600 000 000 FCFA HT — 3 ans.
Avance 25% = 150 000 000 FCFA reçue en mars 2024.
Exercice 2024 : situations 120M → remboursement avance 30M → solde 4191 = 120M
Exercice 2025 : situations 280M → remboursement avance 70M → solde 4191 = 50M
Exercice 2026 : situations 200M → remboursement avance 50M → solde 4191 = 0 ✅
Vérification : 30M + 70M + 50M = 150M ✅ | 7051 cumulé = 600M ✅
CAS 104 — Avance non récupérable — Chantier suspendu
Complexe sportif Divo. Chantier suspendu définitivement.
Avance partiellement remboursée. Solde 4191 restant = 6 000 000 FCFA non récupérable.
Reclassement en 4161 (créances litigieuses).
Provision 6594 / 4911. Traitement si perte définitive confirmée.
📁 MODULE 19 — Régularisations pluriannuelles
CAS 105, 106, 107, 108
CAS 105 — Charges constatées d'avance — Mobilisation décembre pour N+1
BÂTICO CI mobilise du matériel en décembre 2024 pour un chantier démarrant le 01/01/2025.
Transport + baraque de chantier = 6 000 000 FCFA HT.
Comptabilisation initiale en décembre. Neutralisation au 31/12 en CCA 476.
Extourne au 01/01/2025. Pourquoi la TVA n'est pas incluse dans la CCA.
CAS 106 — Produits constatés d'avance — Facture émise avant réalisation
NSIA IMMO paye en décembre 2024 une situation concernant des travaux de janvier-février 2025.
Différence entre 4191 (avance sans facture) et 477 (produit facturé avant réalisation).
Traitement TVA : exigible dès encaissement marché privé — seul le HT va en PCA 477.
Extourne au 01/01/2025.
CAS 107 — Charges à payer — Sous-traitants non facturés au 31/12
3 sous-traitants ont travaillé en décembre 2024 — factures non reçues.
Total HT = 9 800 000 FCFA.
Compte 4083 (Fournisseurs ST factures non parvenues) et non 4081.
Extourne avant réception des vraies factures. TVA non incluse — pourquoi.
CAS 108 — Tableau de bord pluriannuel — Outil de clôture
Le tableau à 10 lignes à remplir chaque 31 décembre pour chaque chantier pluriannuel.
% avancement • 7051 exercice • 7051 cumulé • 4181 • 477 • 4191 restant • 193 • 4117 • 476 • 4083
Si 7051 cumulé ≠ montant marché x % avancement → erreur à corriger.
Si 4191 ≠ avance initiale - remboursements cumulés → erreur à corriger.
📊 CE QUE TU REÇOIS
Format
1 fichier pdf
Cas pratiques
13 cas — CAS 096 à 108
Modules
4 modules thématiques
Plan comptable
SYSCOHADA Révisé — officiel
Monnaie
FCFA — contexte ivoirien
Validité
17 pays membres de l'espace OHADA
Livraison
Téléchargement immédiat après paiement
CE QUE CONTIENT CHAQUE CAS
Le contexte — Chantier réel fictif, montants en FCFA, banques ivoiriennes, intervenants BTP CI
L'analyse comptable — Pourquoi ce compte, quelle règle SYSCOHADA, quelle erreur éviter
Le tableau débit / crédit — Écriture complète avec tous les comptes et montants
Le libellé exact — Prêt à copier dans ton logiciel comptable
Les points d'attention — Erreurs fréquentes, comptes à ne pas confondre, pièges de clôture
La base légale — SYSCOHADA Révisé, AUDCIF, CGI CI
🗣️ CE QU'ILS EN DISENT
"C'est exactement ce qui manquait dans les 3 premiers volumes. Les contrats pluriannuels représentent 80% de notre activité BTP. Maintenant j'ai les écritures correctes pour chaque clôture."
— Comptable cabinet, Abidjan
"Le tableau de bord du CAS 108 à lui seul vaut l'achat. Je le remplis maintenant à chaque 31 décembre pour chaque chantier. Zéro erreur depuis."
— DAF entreprise BTP, Bouaké
"J'avais cherché partout comment gérer le compte 193 sur un chantier déficitaire. C'est la première fois que je vois une explication aussi claire avec des chiffres réels."
— Comptable, Lomé
"Les extraits sur les CCA et PCA pluriannuels m'ont évité une erreur de double comptabilisation sur deux exercices. Ça aurait coûté cher lors du contrôle fiscal."
— Expert-Comptable, Cotonou
🌍 VALABLE DANS TOUT L'ESPACE OHADA
Le SYSCOHADA Révisé 2017 est le même dans les 17 pays membres.
Les comptes 4181, 193, 4191, 476, 477, 4083 existent dans ton pays — qu'il soit au Togo, au Bénin, au Sénégal, au Cameroun ou au Burkina.
Seuls les taux fiscaux varient. Les comptes SYSCOHADA, eux, ne changent pas.
🎯 CE VOLUME EST FAIT POUR TOI SI
☑ Tu gères des chantiers BTP de plus de 12 mois
☑ Tu fais des clôtures d'exercice sur des marchés non terminés
☑ Tu n'as jamais utilisé le compte 193 ou le compte 4181
☑ Tu veux être irréprochable face à un auditeur sur un dossier pluriannuel
☑ Tu as déjà les Volumes 1, 2 et 3 et tu veux compléter ta référence
☑ Tu traites des marchés publics de grande envergure sur plusieurs exercices
"Faut-il avoir les Volumes 1, 2 et 3 pour utiliser le Volume 4 ?"
Non. Le Volume 4 est autonome. Chaque cas est complet avec contexte, analyse et écriture. Tu peux l'utiliser seul si tu maîtrises déjà les bases BTP.
Cela dit — le bundle complet (4 volumes) te donnera une référence BTP exhaustive du démarrage à la clôture pluriannuelle.
"Est-ce valable pour les marchés en GME sur plusieurs exercices ?"
Oui. Les principes de la méthode à l'avancement et des provisions s'appliquent identiquement aux GME conjoints et solidaires. Chaque membre comptabilise sa quote-part selon les mêmes règles.
"La méthode à l'avancement est-elle obligatoire ou optionnelle ?"
Elle est imposée par l'Acte Uniforme OHADA relatif au droit comptable (AUDCIF) pour les contrats à long terme. Ce n'est pas un choix. C'est la norme applicable dans les 17 pays membres.
"Est-ce que le fichier est modifiable ?"
Oui. Format Word (.docx) entièrement modifiable, sans protection, sans code d'accès. Tu peux l'adapter à ton contexte, l'imprimer, le partager avec ton équipe.
⚡ EN RÉSUMÉ
✅ 13 cas pratiques — CAS 096 à 108
✅ 4 modules — Avancement, Provisions, Avances, Régularisations
✅ Méthode à l'avancement complète sur 3 exercices
✅ Compte 193 — expliqué, illustré, maîtrisé
✅ Compte 4191 — suivi sur 36 mois avec contrôle cumulatif
✅ Tableau de bord et synthese format excel automatisé — prêt à utiliser
✅ Format pdf — téléchargement immédiat
✅ SYSCOHADA Révisé 2017 — plan comptable officiel
✅ Valable dans les 17 pays OHADA
👇 TÉLÉCHARGER 𝗟𝗔 𝗠𝗔𝗤𝗨𝗘𝗧𝗧𝗘 𝗗𝗘𝗦 𝗖𝗢𝗡𝗧𝗥𝗔𝗧𝗦 𝗣𝗟𝗨𝗥𝗜𝗔𝗡𝗡𝗨𝗘𝗟𝗦 𝗕𝗧𝗣
Disponible immédiatement après paiement — 24h/24 — 7j/7